


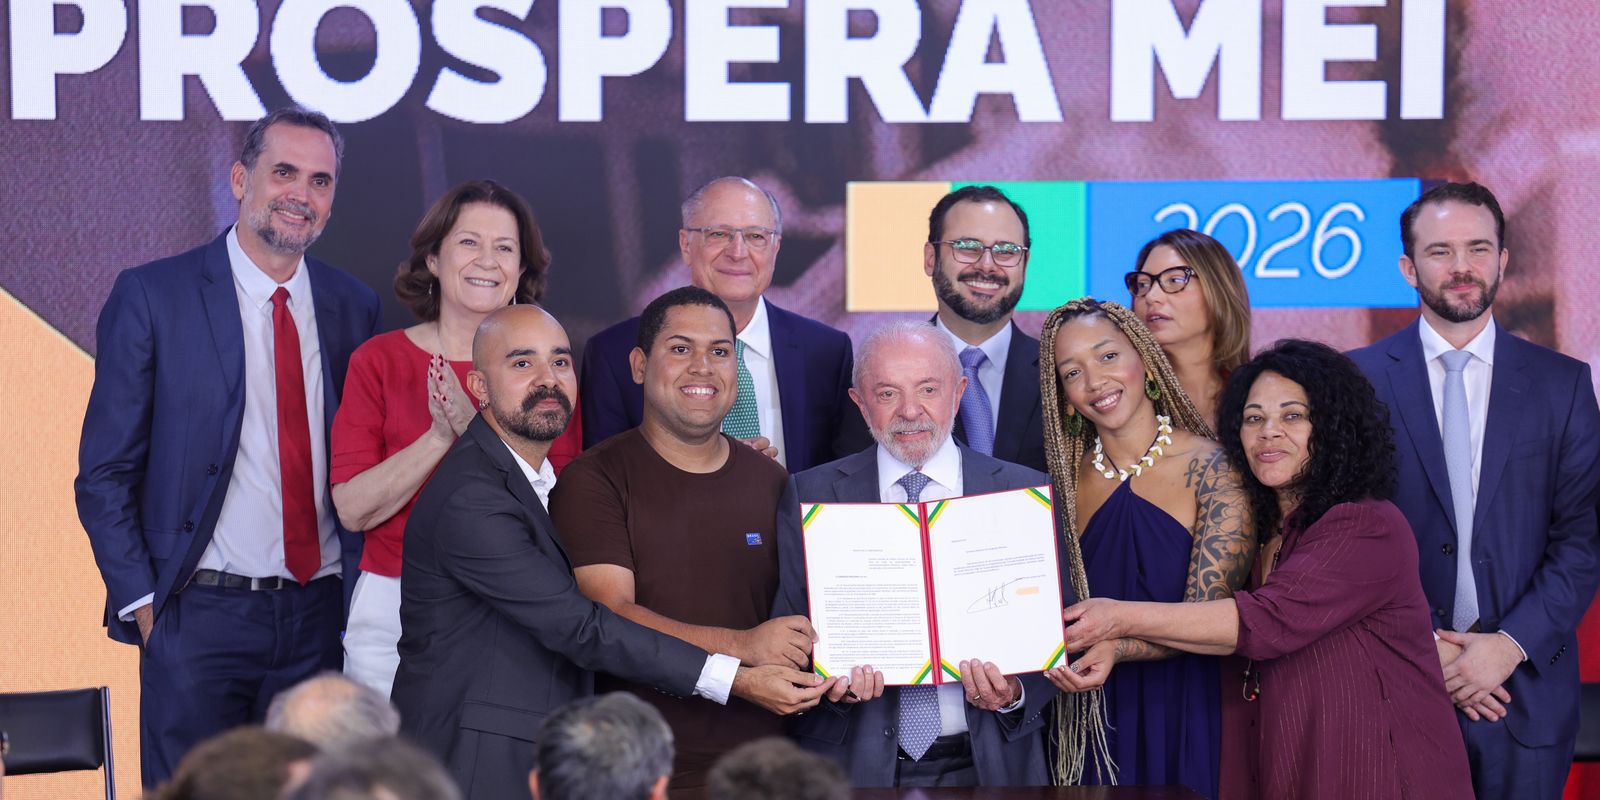
O Ministério da Fazenda divulgou que o projeto de lei complementar para o perdão de dívidas de microempreendedores individuais (MEIs) terá um impacto fiscal significativo de R$ 3,04 bilhões entre 2027 e 2029. A proposta, enviada pelo governo ao Congresso Nacional, visa abranger os débitos inscritos na Dívida Ativa da União, beneficiando milhões de pequenos empreendedores.
De acordo com a justificativa do projeto, a renúncia de receita será distribuída ao longo de três anos e englobará o valor principal das dívidas, juros, multas e encargos legais, desde que os débitos tenham sido inscritos até 13 de outubro de 2026.
Justificativa e Impacto Econômico
A proposta de perdão de dívidas dos MEIs é respaldada pela necessidade de redução dos custos administrativos do governo, além da baixa perspectiva de recuperação dos recursos. Assim, a iniciativa visa direcionar esforços para a cobrança de débitos mais recuperáveis e oferecer alívio financeiro aos empreendedores.

Segundo o Ministério da Fazenda, a medida resultará em uma redução na arrecadação federal nos próximos anos, com um impacto fiscal estimado em R$ 3,04 bilhões, distribuídos de forma progressiva entre 2027 e 2029.
Regras e Procedimentos
Para ter direito ao perdão de dívidas, os microempreendedores individuais devem cumprir condições como ter débitos inscritos na Dívida Ativa da União até outubro de 2026, manter os pagamentos em dia durante seis meses após a vigência da lei e renunciar a disputas judiciais relacionadas aos débitos abrangidos.
Caso haja inadimplência durante o período estipulado, o benefício do perdão será cancelado, conforme previsto no texto da proposta. A regulamentação dos procedimentos ficará a cargo da Procuradoria-Geral da Fazenda Nacional (PGFN).
Com mais de 17,56 milhões de MEIs ativos no Brasil, a expectativa é que a lei entre em vigor em 1º de janeiro de 2027, caso seja aprovada pelo Congresso Nacional. Atualmente, cerca de 3,6 milhões desses empreendedores possuem débitos inscritos na Dívida Ativa da União, conforme dados oficiais.