


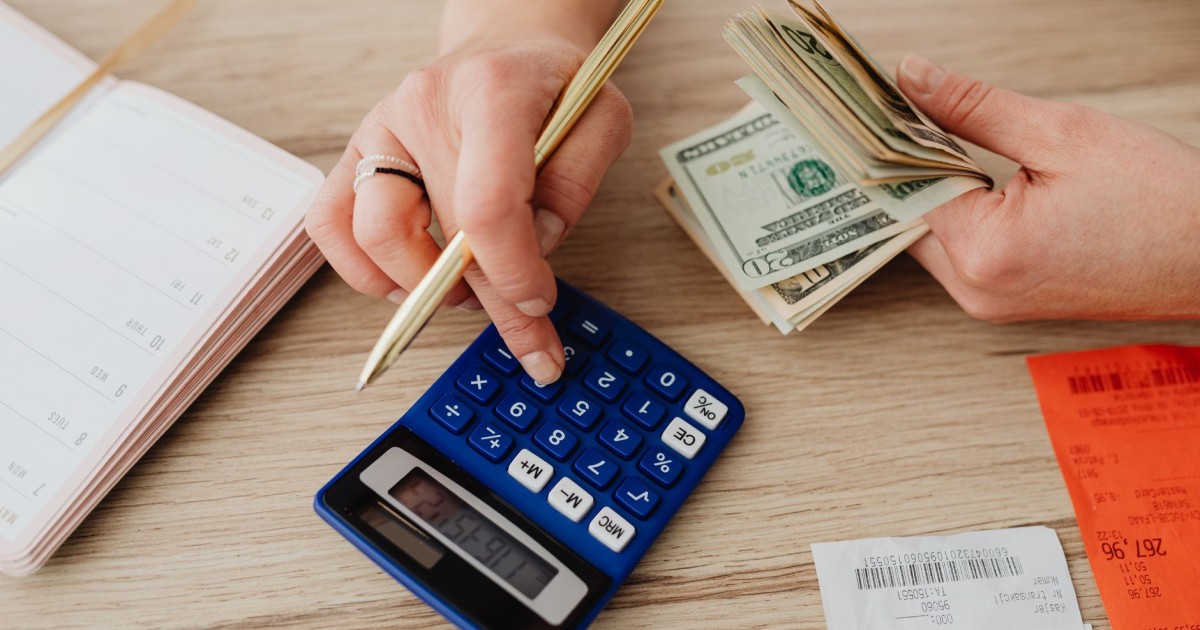
Introdução à Poupança Mensal
As melhores práticas para poupança mensal são essenciais para quem busca estabilidade financeira e independência. A educação financeira é o primeiro passo para entender como administrar seus recursos, evitando endividamentos e possibilitando investimentos futuros.
A Importância da Educação Financeira
A educação financeira permite que você desenvolva habilidades para gerenciar suas finanças de forma consciente. Conhecer seus direitos e deveres, bem como entender as taxas de juros e o funcionamento do mercado, são fundamentais. Aqui estão algumas razões pelas quais a educação financeira é importante:
- Ajuda a evitar endividamento;
- Promove decisões financeiras informadas;
- Facilita a construção de um patrimônio;
- Contribui para a saúde mental ao reduzir estresse financeiro.
Estabelecendo um Orçamento Mensal
Um orçamento mensal é uma ferramenta indispensável na gestão financeira. Para criá-lo, siga estes passos:
- Levante seus rendimentos: Liste todas as fontes de renda.
- Identifique suas despesas: Separe entre fixas (aluguel, contas) e variáveis (lazer, compras).
- Calcule o saldo mensal: Subtraia as despesas da receita total.
- Revise e ajuste: Se necessário, faça cortes em gastos excessivos.
Técnicas de Poupança Eficazes
Existem várias técnicas que podem ajudar na poupança mensal. Veja algumas delas:
Pague-se Primeiro
Antes de pagar suas contas e fazer compras, reserve um percentual da sua renda para a poupança. Esse método garante que você priorize sua poupança.
Use o Método 50/30/20
Esse método divide sua renda da seguinte forma: 50% para necessidades, 30% para desejos e 20% para poupança e pagamento de dívidas. Essa estratégia simples ajuda a manter o equilíbrio financeiro.
Automatize sua Poupança
Configure transferências automáticas para sua conta poupança logo após receber seu salário. Essa prática minimiza o impulso de gastar e aumenta a disciplina na poupança.
Investindo sua Poupança
Após acumular uma quantia considerável, é importante considerar opções de investimento. Aqui estão algumas alternativas:
- Poupança: Uma opção segura, mas com rendimento baixo.
- CDBs: Certificados de Depósito Bancário oferecem rendimentos maiores que a poupança e têm a garantia do FGC.
- Fundos de investimento: Permitem diversificação de investimentos, mas é preciso escolher um fundo que se adeque ao seu perfil.
- Ações: Investir em ações pode gerar altos retornos, mas envolve riscos. É ideal para quem está disposto a estudar o mercado.
Economia Doméstica: Dicas Práticas
Economizar em casa é uma maneira eficaz de aumentar sua poupança mensal. Aqui estão algumas dicas:
- Planeje suas refeições e evite desperdícios;
- Pesquise preços antes de comprar;
- Utilize cupons de desconto e promoções;
- Reduza o consumo de energia e água.
Independência Financeira: O Objetivo Final
Alcançar a independência financeira deve ser o seu grande objetivo. Isso significa ter controle sobre sua vida financeira, permitindo que você tome decisões baseadas em suas prioridades e não em obrigações financeiras. Para isso:
- Crie um fundo de emergência;
- Invista regularmente;
- Continue aprendendo sobre finanças.
FAQs sobre Poupança Mensal
1. Quanto devo poupar por mês?
Uma boa prática é poupar pelo menos 20% da sua renda mensal, mas isso pode variar de acordo com suas necessidades e metas financeiras.
2. É melhor poupar ou investir?
Poupar é importante para a segurança financeira, mas investir é essencial para fazer seu dinheiro crescer a longo prazo. O ideal é equilibrar ambos.
3. Como posso aumentar minha poupança mensal?
Aumentar sua poupança mensal pode ser feito cortando gastos desnecessários, aumentando sua renda ou automatizando depósitos em sua conta poupança.
4. O que é um fundo de emergência?
Um fundo de emergência é uma reserva financeira destinada a cobrir despesas imprevistas, como emergências médicas ou reparos inesperados.
5. Como escolher o melhor investimento para minha poupança?
A escolha do investimento depende do seu perfil de risco, objetivos financeiros e prazo de investimento. É recomendável consultar um especialista em finanças.