


Introdução
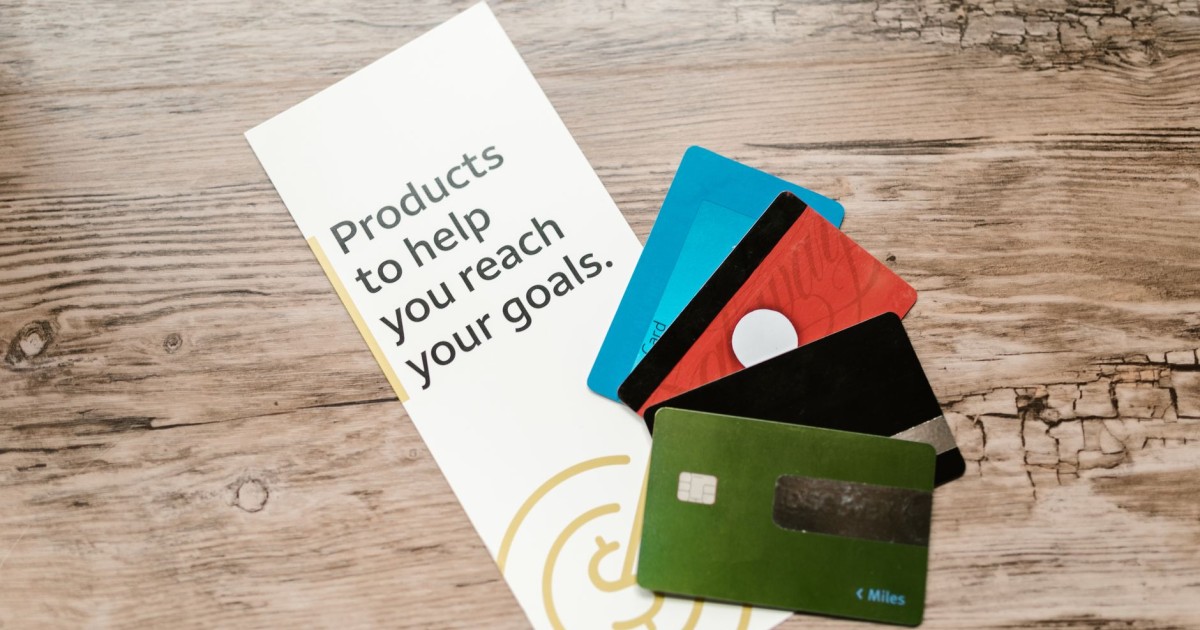
Avaliar uma proposta de cartão de crédito é um passo crucial para garantir uma gestão financeira saudável. Muitas vezes, as ofertas são tentadoras, mas é fundamental entender todos os detalhes para evitar surpresas no futuro. Neste artigo, vamos explorar como avaliar uma proposta de cartão de crédito de forma eficaz.
1. Conheça Suas Necessidades Financeiras
Antes de analisar uma proposta, é essencial que você faça uma autoavaliação. Considere:
- Renda Mensal: Quanto você ganha e qual parte pode ser destinada ao pagamento das faturas?
- Objetivos Financeiros: Você pretende usar o cartão para compras do dia a dia, viagens ou emergências?
- Capacidade de Pagamento: Você tem condições de quitar a fatura total mensalmente?
2. Avaliando as Taxas e Tarifas
Uma das partes mais importantes de uma proposta de cartão de crédito são as taxas e tarifas. Fique atento aos seguintes pontos:
2.1. Anuidade
Verifique se a anuidade é razoável em relação aos benefícios oferecidos. Alguns cartões oferecem isenção de anuidade em determinadas condições, o que pode ser vantajoso.
2.2. Juros
As taxas de juros são fundamentais. Caso você não consiga pagar a fatura total, os juros podem se tornar um problema sério. Compare as taxas de diferentes propostas.
2.3. Tarifas Adicionais
Além da anuidade, fique atento a outras tarifas, como saque em caixa eletrônico, emissão de segunda via do cartão e taxas para serviços de proteção.
3. Analisando os Benefícios e Recompensas
Os benefícios que um cartão de crédito oferece podem fazer toda a diferença. Veja alguns exemplos:
- Programas de Pontos: Cartões que acumulam pontos podem ser vantajosos se você costuma viajar ou realizar compras em lojas parceiras.
- Descontos e Promoções: Algumas bandeiras oferecem descontos em estabelecimentos parceiros. Avalie se isso se encaixa no seu perfil de compra.
- Seguros e Assistência: Verifique se o cartão oferece seguros de viagem, proteção de preço ou assistência em caso de emergências.
4. A Importância do Limite de Crédito
O limite de crédito é outro fator a ser considerado. Um limite alto pode ser tentador, mas também pode levar a gastos excessivos. Avalie se o limite proposto é compatível com a sua renda e hábitos de consumo.
5. Comparando Propostas de Diferentes Instituições
Não se limite a uma única proposta. Compare as ofertas de diferentes bancos e financeiras. Utilize ferramentas online para simular e comparar as condições de cada cartão.
6. Leia as Letra Miúda
Antes de assinar qualquer contrato, leia atentamente todos os termos e condições. Isso inclui informações sobre as taxas, limites e penalidades por atraso. Estar bem informado evita surpresas desagradáveis.
7. Perguntas Frequentes
Como saber se o cartão de crédito é adequado para mim?
Conheça suas necessidades e hábitos de consumo. Compare as características do cartão com o que você realmente precisa.
É possível negociar as taxas do cartão de crédito?
Sim, muitas instituições financeiras estão abertas à negociação. Se você tem um bom histórico de pagamento, use isso a seu favor.
O que fazer se não consigo pagar a fatura do cartão?
Entre em contato com a instituição e busque alternativas, como parcelar a fatura ou renegociar a dívida.
Quais são os riscos de um cartão de crédito?
Os principais riscos incluem endividamento devido ao uso excessivo e altas taxas de juros. Use o cartão com responsabilidade.
Como cancelar um cartão de crédito?
Entre em contato com a instituição financeira e solicite o cancelamento. Certifique-se de que não há faturas pendentes.
Conclusão
Avaliar uma proposta de cartão de crédito exige atenção e pesquisa. Ao considerar suas necessidades financeiras, taxas, benefícios e limites, você pode fazer escolhas que contribuam para sua independência financeira. Não hesite em comparar propostas e buscar informações para garantir que está fazendo o melhor negócio.